

เครดิตบูโร vs เครดิตสกอร์ ต่างกันอย่างไร
มีผลกับการสมัครบัตรเครดิตไหม
ก่อนสมัครบัตรเครดิต หลายคนอาจเคยได้ยินทั้งคำว่า “เครดิตบูโร” และ “เครดิตสกอร์” จนเข้าใจว่าเป็นเรื่องเดียวกัน แต่ความจริงแล้วทั้งสองมีความแตกต่างกันอย่างชัดเจน และทำหน้าที่คนละส่วนกันในการประเมินความพร้อมทางการเงินของคุณ บทความนี้จะพาคุณไปทำความเข้าใจเครดิตบูโรและเครดิตสกอร์แบบเข้าใจง่าย เพื่อเตรียมความพร้อมให้โปรไฟล์การเงินของคุณสมบูรณ์ที่สุด
เครดิตบูโร คืออะไร ข้อมูลส่วนนี้บอกอะไรบ้าง
เครดิตบูโร คือระบบฐานข้อมูลกลางที่จัดตั้งขึ้นเพื่อทำหน้าที่รวบรวมและจัดเก็บประวัติการชำระหนี้สินเชื่อทุกประเภทของบุคคลธรรมดาและนิติบุคคล โดยมีบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) ทำหน้าที่เป็นผู้ดูแลระบบ สถาบันการเงินที่เป็นสมาชิกจะทำการส่งข้อมูลประวัติการชำระเงินของลูกค้าเข้ามาเก็บไว้ที่เครดิตบูโรอย่างสม่ำเสมอ
ความเข้าใจผิดยอดฮิต “แบล็กลิสต์เครดิตบูโร” มีจริงไหม
คำว่า “ติดเครดิตบูโร” หรือ “แบล็กลิสต์” เป็นคำที่คนทั่วไปใช้เรียกกรณีมีประวัติค้างชำระ แต่ไม่ได้หมายความว่ามีบัญชีดำที่ทำให้สมัครสินเชื่อไม่ได้ตลอดไป เครดิตบูโรไม่มีหน้าที่หรือสิทธิในการขึ้นบัญชีดำใคร แต่ทำหน้าที่เพียงแค่เก็บรวบรวมข้อมูลตามที่ได้รับรายงานจากสถาบันการเงินและแสดงผลข้อมูลตามความเป็นจริงเท่านั้น การตัดสินใจว่าจะอนุมัติหรือปฏิเสธการให้สินเชื่อเป็นสิทธิขาดของสถาบันการเงินแต่ละแห่ง
ข้อมูลเชิงลึกที่ถูกบันทึกไว้ในรายงานเครดิตมีอะไรบ้าง
รายงานเครดิตสามารถแสดงข้อมูลเกี่ยวกับบัญชีสินเชื่อและประวัติการชำระหนี้ เช่น
- ประเภทของสินเชื่อหรือบัญชีเครดิต
- จำนวนวงเงินและยอดคงค้าง
- ประวัติการชำระหนี้
- สถานะบัญชีว่าปกติ ค้างชำระ หรือปิดบัญชีแล้ว
- ข้อมูลการค้างชำระตามรอบเวลาที่รายงาน
ข้อมูลเหล่านี้ช่วยให้เห็นภาพรวมการบริหารสินเชื่อของแต่ละคน โดยไม่ได้มีเพียงข้อมูลด้านลบเท่านั้น
เครดิตสกอร์ คืออะไร สำคัญอย่างไรต่อสุขภาพทางการเงิน
เครดิตสกอร์ หรือคะแนนเครดิต เป็นตัวเลขผลลัพธ์ที่ได้จากการนำข้อมูลประวัติการชำระหนี้ในเครดิตบูโรมาคำนวณเพื่อประเมินความน่าจะเป็นที่คุณจะสามารถชำระหนี้คืนได้ตรงเวลาในอนาคต คะแนนจึงแตกต่างจากเครดิตบูโรที่เป็นฐานข้อมูล เพราะเครดิตบูโรเปรียบเสมือน “ข้อมูล” ขณะที่เครดิตสกอร์เป็น “คะแนนที่วิเคราะห์จากข้อมูล”
ปัจจัยหลักที่สถาบันการเงินใช้คำนวณคะแนนเครดิต
คะแนนเครดิตไม่ได้เกิดจากข้อมูลเพียงอย่างเดียว แต่เกี่ยวข้องกับพฤติกรรมด้านเครดิตหลายด้าน เช่น
- ประวัติการชำระหนี้ตรงเวลาหรือค้างชำระ
- ภาระหนี้และยอดสินเชื่อที่มีอยู่
- จำนวนบัญชีสินเชื่อ
- การขอสินเชื่อหรือเปิดบัญชีใหม่ในช่วงที่ผ่านมา
- รูปแบบและระยะเวลาการใช้สินเชื่อ
การมีประวัติชำระเงินตรงเวลาอย่างต่อเนื่องจึงเป็นพื้นฐานสำคัญในการรักษาภาพรวมเครดิตให้ดี
ทำความเข้าใจเกรดเครดิตสกอร์ ระดับไหนถึงเรียกว่าดีเยี่ยม
ระบบการประเมินเครดิตสกอร์จะแปลงตัวเลขคะแนนให้ออกมาเป็นระดับเกรดเพื่อให้ง่ายต่อการจัดกลุ่มความเสี่ยง โดยแบ่งออกเป็น 8 ระดับ เรียงจากความเสี่ยงต่ำสุดไปสูงสุด ดังนี้
- เกรด AA กลุ่มคะแนนสูงสุดของระบบ มีความเสี่ยงที่จะผิดนัดชำระหนี้น้อยที่สุด
- เกรด BB มีความเสี่ยงที่จะผิดนัดชำระหนี้น้อยมาก
- เกรด CC มีความเสี่ยงที่จะผิดนัดชำระหนี้ค่อนข้างน้อย
- เกรด DD มีความเสี่ยงที่จะผิดนัดชำระหนี้ปานกลางค่อนข้างต่ำ
- เกรด EE มีความเสี่ยงที่จะผิดนัดชำระหนี้ระดับปานกลาง
- เกรด FF มีความเสี่ยงที่จะผิดนัดชำระหนี้ปานกลางค่อนข้างสูง
- เกรด GG มีความเสี่ยงที่จะผิดนัดชำระหนี้สูง
- เกรด HH กลุ่มคะแนนต่ำสุดของระบบ มีความเสี่ยงที่จะผิดนัดชำระหนี้สูงที่สุด
ยิ่งเกรดใกล้ AA มากเท่าไหร่ ยิ่งสะท้อนว่ามีวินัยทางการเงินและความสามารถในการชำระหนี้ที่ดี ส่วนเกรดที่ใกล้ HH บ่งชี้ว่าสถาบันการเงินจะพิจารณาความเสี่ยงมากขึ้นในการอนุมัติสินเชื่อ
ทั้งนี้ ช่วงคะแนนของแต่ละเกรดอาจมีการปรับเปลี่ยนได้ตามเกณฑ์ของบริษัทข้อมูลเครดิตแห่งชาติ (NCB) แนะนำให้ตรวจสอบข้อมูลล่าสุดได้ที่ ncb.co.th
เครดิตบูโร vs เครดิตสกอร์ แตกต่างกันอย่างไร
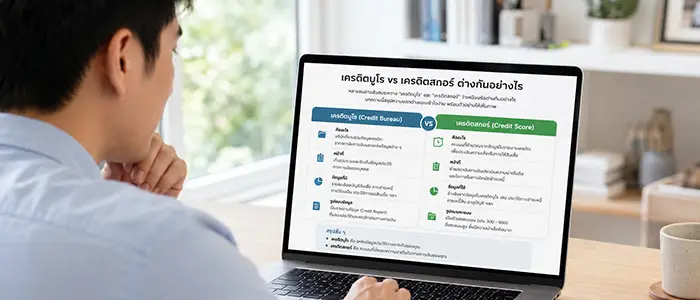
สรุปง่าย ๆ คือ เครดิตบูโรเป็นแหล่งข้อมูลเกี่ยวกับประวัติสินเชื่อและการชำระหนี้ ส่วนเครดิตสกอร์เป็นคะแนนที่ใช้ประเมินความเสี่ยงจากข้อมูลเครดิต
| ประเด็น | เครดิตบูโร | เครดิตสกอร์ |
ลักษณะ | รายงานข้อมูลเครดิต | คะแนนประเมินความเสี่ยง |
ข้อมูลที่เกี่ยวข้อง | บัญชีสินเชื่อและประวัติชำระหนี้ | ข้อมูลเครดิตที่นำมาวิเคราะห์ |
ใช้ทำอะไร | ตรวจสอบประวัติด้านเครดิต | ช่วยประเมินระดับความเสี่ยง |
มีผลต่อการสมัครสินเชื่อหรือไม่ | เป็นข้อมูลประกอบการพิจารณา | เป็นข้อมูลประกอบการพิจารณา |
ดังนั้น หากถามว่า “เครดิตบูโรกับเครดิตสกอร์เหมือนกันไหม” คำตอบคือไม่เหมือนกัน แต่มีความเกี่ยวข้องกัน
ข้อมูลเครดิตบูโรและเครดิตสกอร์ มีผลต่อการพิจารณาสมัครบัตรเครดิตแค่ไหน
เมื่อสมัครบัตรเครดิต สถาบันการเงินหรือบริษัทบัตรเครดิตจะพิจารณาข้อมูลหลายด้าน เครดิตบูโรและเครดิตสกอร์เป็นเพียงส่วนหนึ่งของกระบวนการ ไม่ได้เป็นตัวตัดสินเพียงอย่างเดียว
ตัวอย่างข้อมูลอื่นที่อาจนำมาพิจารณา ได้แก่ รายได้ อายุงาน ภาระหนี้เดิม ความสามารถในการชำระหนี้ และคุณสมบัติตามเงื่อนไขของบัตรเครดิตแต่ละประเภท หากมีประวัติชำระหนี้ตรงเวลาและบริหารภาระหนี้ได้เหมาะสม ก็มีส่วนช่วยให้ภาพรวมทางการเงินดูดีขึ้น แต่ไม่มีคะแนนเครดิตบูโรหรือเครดิตสกอร์ระดับใดที่รับประกันการอนุมัติบัตรเครดิตได้
วิธีตรวจเครดิตบูโรด้วยตัวเอง อัปเดตล่าสุด
ก่อนสมัครบัตรเครดิตหรือสินเชื่อ หากไม่แน่ใจว่าตัวเองมีบัญชีสินเชื่อหรือประวัติการชำระหนี้เป็นอย่างไร การตรวจเครดิตบูโรด้วยตัวเองเป็นอีกวิธีที่ช่วยให้เห็นข้อมูลก่อนยื่นสมัครจริง
ตรวจเครดิตบูโรด้วยตัวเองที่ศูนย์ตรวจข้อมูลเครดิต
- กรุงเทพฯ และปริมณฑล สามารถขอรายงานแบบรอรับได้ที่ศูนย์ตรวจข้อมูลเครดิต ค่าบริการ 100 บาท ใช้เวลาประมาณ 15 นาที
- ศูนย์ตรวจข้อมูลเครดิต เดอะไนน์ ทาวเวอร์ส แกรนด์ พระราม 9 เปิดวันจันทร์–ศุกร์ เวลา 09.00–16.30 น.
- ศูนย์ตรวจข้อมูลเครดิต BTS ศาลาแดง เปิดวันจันทร์–ศุกร์ เวลา 09.00–18.00 น.
- ศูนย์ตรวจข้อมูลเครดิต J-Venue นวนคร เปิดวันจันทร์–อาทิตย์ เวลา 09.00–18.00 น.
ตรวจเครดิตบูโรผ่านตู้คีออส
สามารถตรวจเครดิตบูโรด้วยตนเองผ่านตู้ตรวจข้อมูลเครดิต โดยรับรายงานทางอีเมลได้ทันที มีจุดให้บริการ เช่น เดอะไนน์ ทาวเวอร์ส แกรนด์ พระราม 9, J-Venue นวนคร, สถานีกลางกรุงเทพอภิวัฒน์, อาคารสาธรนครทาวเวอร์, ศูนย์การเรียนรู้ธนาคารแห่งประเทศไทย และอาคารสหกรณ์ข้าราชการสหกรณ์
ตรวจเครดิตบูโรผ่านแอปพลิเคชัน
สำหรับผู้ที่ต้องการตรวจเครดิตบูโรออนไลน์ สามารถใช้บริการผ่านแอปพลิเคชันของธนาคารและผู้ให้บริการที่เข้าร่วม เช่น Bangkok Bank Mobile Banking, KKP Mobile, TLT Simply, Krungthai NEXT, MyMo, BAAC Mobile, ttb touch, เป๋าตัง, Flash Express และ SME D BANK โดยระยะเวลารับรายงานขึ้นอยู่กับแต่ละช่องทาง ตั้งแต่ทันที ภายใน 24 ชั่วโมง ไปจนถึง 3 วันทำการ
ขอรายงานเครดิตบูโรทางไปรษณีย์
สามารถขอรายงานข้อมูลเครดิตและให้จัดส่งกลับทางไปรษณีย์ลงทะเบียนได้ โดยมีค่าบริการ 150 บาท และใช้เวลาประมาณ 7 วันทำการ นอกจากนี้ยังสามารถติดต่อขอรับบริการผ่านเคาน์เตอร์ธนาคารบางแห่ง ตู้ ATM กรุงไทย แอปพลิเคชันธนาคารที่ร่วมรายการ รวมถึงที่ทำการไปรษณีย์ทั่วประเทศ
ตรวจรายงานข้อมูลเครดิตแบบสรุปฟรี
หากต้องการตรวจสอบข้อมูลเบื้องต้น สามารถขอรายงานข้อมูลเครดิตแบบสรุปได้ฟรีผ่านแอปพลิเคชัน “ทางรัฐ” ที่ทำการไปรษณีย์และเคาน์เตอร์บริการไปรษณีย์ รวมถึงตู้ตรวจเครดิตบูโรด้วยตนเองในจุดที่ให้บริการ
มีชื่อในเครดิตบูโร ไม่ได้แปลว่าเครดิตเสีย
ทุกคนที่เคยมีประวัติการใช้บัตรเครดิตหรือเคยขอสินเชื่อทุกประเภทจะมีชื่อและข้อมูลถูกบันทึกไว้ในเครดิตบูโรทั้งหมด การมีชื่ออยู่ในระบบจึงถือเป็นเรื่องปกติและเป็นผลดีหากคุณมีประวัติการชำระเงินที่ตรงเวลา เพราะสถาบันการเงินจะสามารถนำประวัติไปพิจารณาอนุมัติสินเชื่อใหม่ได้ง่ายขึ้น
ปิดหนี้แล้ว ประวัติในเครดิตบูโรหายทันทีหรือไม่
หากคุณเคยมีประวัติค้างชำระและได้ทำการเคลียร์ยอดหนี้ทั้งหมดจนสถานะบัญชีเปลี่ยนเป็นปิดบัญชีแล้ว ข้อมูลการค้างชำระในอดีตจะไม่ได้ถูกลบออกไปจากเครดิตบูโรในทันที แต่จะถูกลบไปตามอายุข้อมูล ข้อมูลเดือนใดที่มีอายุครบ 3 ปีแล้ว จะถูกทยอยลบออกไปทีละเดือน
เคยมีประวัติค้างชำระ แนะนำวิธีฟื้นฟูประวัติและอัปคะแนนเครดิต
หากเคยมีประวัติค้างชำระ สิ่งสำคัญคือกลับมาจัดการหนี้และสร้างพฤติกรรมทางการเงินที่ดีอย่างต่อเนื่อง
เคลียร์หนี้เก่าและรักษาประวัติการชำระเงินให้ตรงเวลาทุกงวด
สิ่งแรกที่ต้องทำคือการติดต่อสถาบันการเงินเพื่อเจรจาขอชำระยอดหนี้คงค้างทั้งหมดให้เรียบร้อยเพื่อไม่ให้ประวัติการค้างชำระถูกส่งเข้าเครดิตบูโรเพิ่มเติม จากนั้นคุณต้องสร้างวินัยในการจ่ายหนี้สินเชื่อบัญชีอื่นที่เหลืออยู่ให้ตรงตามกำหนดเวลาทุกงวด
ควบคุมสัดส่วนหนี้สินต่อรายได้ และระวังการขอสินเชื่อถี่เกินไป
ก่อนสมัครบัตรเครดิตหรือสินเชื่อใหม่ ควรประเมินรายได้และภาระผ่อนที่มีอยู่ก่อน หากมีหนี้หลายรายการอยู่แล้ว การเพิ่มวงเงินหรือเปิดบัญชีใหม่อาจทำให้ภาระรายเดือนสูงขึ้นจนกระทบสภาพคล่อง นอกจากนี้ การสมัครสินเชื่อหลายแห่งในช่วงเวลาใกล้กันก็เป็นอีกเรื่องที่ควรระวัง เพราะอาจสะท้อนว่ากำลังมีปัญหาทางเงินอย่างเร่งด่วน
ตรวจสอบความถูกต้องของรายงานเครดิตอย่างสม่ำเสมอ
ควรขอตรวจรายงานเครดิตบูโรของตนเองอย่างน้อยปีละครั้งเพื่อเช็กดูว่าข้อมูลที่ปรากฏมีความถูกต้องตรงกับความเป็นจริงหรือไม่ หากพบว่าคุณได้ทำการปิดบัญชีสินเชื่อไปแล้วแต่สถานะในเครดิตบูโรยังคงแจ้งว่ามียอดค้างชำระ คุณสามารถนำเอกสารหลักฐานไปยื่นเรื่องขอแก้ไขข้อมูลกับทางเครดิตบูโรให้ถูกต้องเป็นปัจจุบันได้
คำถามที่พบบ่อย (FAQ)
เช็กเครดิตบูโรของตัวเองบ่อย ๆ จะทำให้เครดิตสกอร์ลดลงหรือไม่
ไม่มีผลกระทบใดต่อการคำนวณเครดิตสกอร์ คุณสามารถเรียกดูข้อมูลเครดิตบูโรของตนเองได้ตามต้องการ
ประวัติค้างชำระ จะอยู่ในระบบนานกี่ปี
ข้อมูลประวัติการชำระเงินทุกรายการของคุณจะถูกจัดเก็บแสดงผลอยู่ในระบบเป็นระยะเวลาย้อนหลัง 3 ปี หรือ 36 เดือน
เคลียร์หนี้ที่ค้างชำระหมดแล้ว คะแนนเครดิตจะกลับมาดีขึ้นทันทีเลยไหม
คะแนนเครดิตบูโรจะไม่ได้ดีขึ้นทันที แต่สถานะจะเปลี่ยนเป็น “ปิดบัญชี” ซึ่งจะช่วยให้ภาพรวมของคะแนนเครดิตบูโรดีขึ้นเมื่อเวลาผ่านไป การสร้างประวัติชำระเงินที่ดีอย่างต่อเนื่องจึงมีความสำคัญ
คะแนนเครดิตบูโรไม่ดี สมัครบัตรเครดิตได้ไหม
สามารถสมัครได้ แต่การอนุมัติขึ้นอยู่กับเกณฑ์ของสถาบันการเงินแต่ละแห่ง ไม่มีหลักเกณฑ์เดียวที่ใช้กับบัตรเครดิตทุกประเภท ดังนั้นควรตรวจสอบคุณสมบัติและประเมินความสามารถในการชำระหนี้ก่อนสมัคร
คะแนนเครดิตบูโรเท่าไหร่ถึงเรียกว่าดี
เกณฑ์คะแนนรวมเฉลี่ยที่ถือว่าอยู่ในระดับที่ดูดี คือช่วงคะแนนตั้งแต่ 666 คะแนนขึ้นไป (เกรด EE ถึง AA) ซึ่งสะท้อนวินัยการชำระคืนที่ดีเยี่ยม
สรุปบทความ
เครดิตบูโรและเครดิตสกอร์เป็นสิ่งที่เกี่ยวข้องกัน แต่ไม่ได้หมายถึงสิ่งเดียวกัน เครดิตบูโรเป็นข้อมูลเกี่ยวกับบัญชีสินเชื่อและประวัติการชำระหนี้ ส่วนเครดิตสกอร์เป็นคะแนนที่ใช้ประเมินความเสี่ยงจากข้อมูลด้านเครดิต การมีประวัติอยู่ในเครดิตบูโรจึงไม่ได้แปลว่าเครดิตเสีย สิ่งสำคัญคือรักษาวินัยทางการเงิน ชำระหนี้ตรงเวลา ควบคุมภาระหนี้ และตรวจสอบข้อมูลของตัวเองอย่างสม่ำเสมอ โดยเฉพาะก่อนสมัครบัตรเครดิตหรือสินเชื่อใหม่
(ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี)
โลตัส มันนี่ พลัส ผู้ให้บริการบัตรเครดิตโลตัส ที่ออกแบบผลิตภัณฑ์ทางการเงินให้สอดคล้องกับไลฟ์สไตล์และงบประมาณของแต่ละคน ไม่ว่าจะเป็นการใช้จ่ายในชีวิตประจำวัน การแบ่งชำระ หรือการบริหารสภาพคล่องทางการเงิน พร้อมสิทธิประโยชน์ที่คัดสรรมาให้ใช้งานได้จริง และบริการที่เข้าถึงง่ายผ่านเคาน์เตอร์โลตัส มันนี่ พลัส ทั่วประเทศ ช่วยให้การจัดการเรื่องเงินเป็นเรื่องสะดวกและยืดหยุ่นมากขึ้นในทุกวัน
สนใจบริการ หรือต้องการสอบถามข้อมูลเพิ่มเติม
- ติดต่อได้ที่เคาน์เตอร์ โลตัส มันนี่ พลัส ที่ห้างโลตัสกว่า 200 สาขาทั่วประเทศ
- Call Center: โทร. 1712
- เว็บไซต์: www.lotussmoney.com
- Facebook: Lotus’s Money Plus
*เงื่อนไขเป็นไปตามบริษัทฯ กำหนด
- บัตรเครดิต : ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
คุณรับทราบว่าการเลื่อนปุ่มสถานะคุกกี้นี้เป็นสีเขียวเท่ากับว่าคุณให้ความยินยอมกับเราในการเปิดเผยข้อมูลที่ได้จากคุกกี้ให้กับผู้ให้บริการภายนอกทั้งในและต่างประเทศ เช่น ผู้ให้บริการด้านการวิจัย การวิเคราะห์ การตลาดและการโฆษณา ผู้ให้บริการผ่านช่องทางสื่อสารออนไลน์ เพื่อ